2024年一季度,空气源热泵市场整体承压。尽管“双碳目标、循环经济、节能降耗、绿色低碳”在今年的全国两会中被多次提及,建筑节能改造以及新建居住建筑全面提升节能标准也势在必行,仍然无法中和“高热”概念带来的“高增速后遗症”——空气源热泵行业在经历近2年的业绩狂奔后,终于迎来了冷静期。
出口方面,2024年一季度的空气源 热泵市场整体沿袭了上一年度后半段的下滑趋势,大幅度的业绩收缩让主流出口品牌不得不重新评估海外市场的承载力。作为近几年空气源热泵整体实现高增长的重要组成板块,后疫情时代的地缘政治以及主要出口市场的需求变化,还是导致了现阶段以及可预见的未来很长一段时间内,这一重要增长助力将会逐步放缓。
同样,在内销上,大部分主流品牌以及核心渠道商已经逐渐感受到增速放缓的压力。尽管大多数品牌认为行业未来可期,整体大方向明确不动摇,但是显然市场对产品以及整体方案、流程越来越苛刻,行业极有可能迎来全面盘整,围绕服务和产品力核心的综合实力竞争将会迎来新局面。
一季度,北方采暖市场仍是热泵行业重要的零售增长渠道,以河北、辽宁为代表的东北市场占据头部位置。而在工程领域,宁夏、甘肃、内蒙、辽宁、青海等市场依托户水煤改电的强势崛起以及户风煤改电的渐有起色,成为了绝对的主流市场。在渠道领域,河北市场保持了在零售与工程双领域一贯的领先成绩,政策的倾斜以及市场成熟度的保证,让河北市场成了行业的中流砥柱。而新兴领域方面,西北市场也得到了一定程度地开发,特别是在工程方向上,政策扶持力度的加大,极大程度上影响了这些低基数区域的成长速度。
在招投标方面,一季度延续了近年来回款困难的状态,在北方市场的地位急速下滑。部分企业和大商已经在有意识地规避这部分风险,这也使得热风机等规模不经济的产品受到冷落,前景相当迷茫。特别是很多企业在中标此类项目后大多选择OEM采购,更使得热风机的市场集中度持续提升。同样,面对尾大不掉的房地产配套,不少企业选择将这部分费用投入到研发和市场营销中,这也使得内地空气源热泵市场近年来走出了一条相对“新”的发展道路,但没有强有力的支柱型产业作为后盾,尽管愿景上仍然美好,但短期发展中企业和经销商仍然处于摸着石头过河的境地,促销、降价、折扣提货是目前最直接最有效刺激市场的方式。
放眼南方,3月13日《推动大规模设备更新和消费品以旧换新行动方案》的通知中明确提出“加快建筑和市政基础设施领域设备更新”。这其中重点提出,围绕建设新型城镇化,结合推进城市更新、老旧小区改造,以住宅电梯、供水、供热、供气、污水处理、环卫、城市生命线工程、安防等为重点,分类推进更新改造。并且,要“有序推进供热计量改造,持续推进供热设施设备更新改造。以外墙保温、门窗、供热装置等为重点,推进存量建筑节能改造。”毫无疑问,这为南方以舒适家居为主的零售市场带来了勃勃生机,空气源热泵作为撬动这套万亿级系统中相当重要的供暖系统支持,迎来了大好的发展时机。
在品牌方面,无论是国内还是国外热泵市场,品牌格局分布仍存较大的变数,变则通,通则达,有变数才有更多的机遇,当下企业在拓展市场的同时,品牌的建设是核心,政策助力更多的还是在于锦上添花,企业需要提前布局积累渠道,有的放矢;在技术层面,行业竞争日趋激烈,除了市场的推广外,企业在研发技术以及产品的性能改善,能效等级提升,多样化技术路径需加大投入;在产品方面,内外销市场发展当下仍有较多的不确定因素,需要提前培育多产品的发展战略,提升企业的竞争力,在低迷的市场环境下有效对抗风险。
随着中国经济社会的发展和人民生活水平的提高,消费者对于空气源热泵产品的认知和需求也在不断提升。一方面,消费者越来越重视空气源热泵产品的节能环保、舒适安全、智能便捷等优势,认识到空气源热泵是一种符合国家战略、社会责任和个人利益的选择;另一方面,消费者对于空气源热泵产品的性能、品质、服务等方面也有更高的要求,希望空气源热泵能够满足不同场景和用途的多元化需求,提供更高效、更稳定、更智能、更个性化的解决方案。
市场总体特征
1.总销量:同比大幅下滑
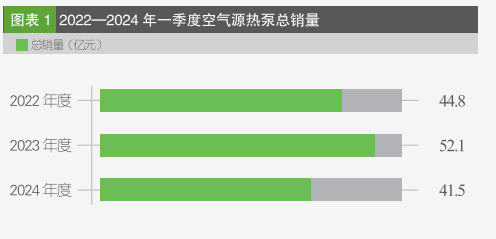
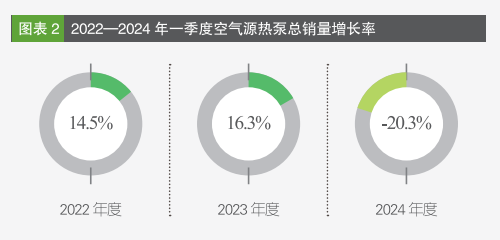
一季度结束,国内空气源热泵市场总销量来到41.5亿元,这个数字同比不及刚刚开启大幅增长的2022年,相较于已经高速 狂奔了两年的2023年来说,更是大幅缩水20 . 3%,这也是空气源热泵在连续几年一季度实现高增长后,首次出现下滑。 ( 图 1 、 图 2 )
正如前文总结,近年空气源热泵市场的高增长得益于多个方面。无论是疫情带来的出口利好还是北方煤改市场的再次繁荣,还是上升到社会整体降碳的大趋势大背景,可以明确预见的是,刺激性的利好往往周期较短,狂热的增长过后,是企业修炼内功、渠道拓宽发展思维的重要盘 整期。
今年一季度的市场数据明确了这一点,总量上的下滑让行业已经准备好迎来白热化的价格对冲以及新一轮的研发竞备,真正失去市场的会是行业中难以跟上更新 潮流的中小品牌,空气源热泵市场集中度的提升已经完全可以预见。
2.出口:急速遇冷,需求收缩
过去两年,热泵在欧洲逐渐成为一种热门产品。这一现象在俄乌冲突后的能源危机中尤为明显。石油和天然气价格的上涨,使得很多欧洲家庭开始寻找新的取暖方式, 热泵便成为了一个理想的选择。事实上,几乎每个欧洲国 家都在加紧进行能源转型,而政府的补贴政策也极大地促 进了热泵的销售。比如,德国就在新的《建筑能源法》下力推热泵,宣布从2024年起,每年将安装50万台新的热泵,且房主可以获得30%的投资成本补贴。
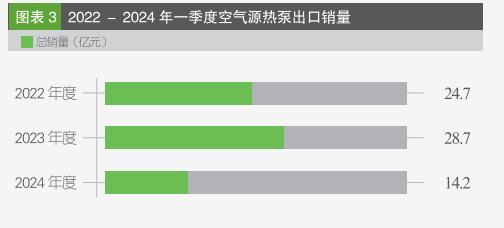
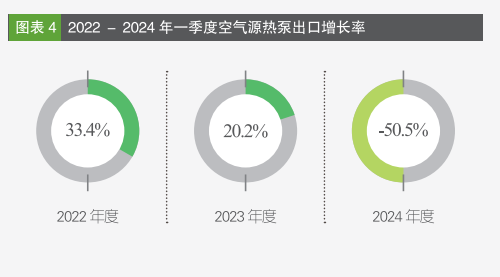
但短期的市场变化有时难以预判,一季度,国内空气 源热泵市场最大的利空恰恰来自于海外市场的需求萎缩, 包括德国在内,一部分欧洲主流采暖市场明显下滑。从统计数据上看,一季度国内空气源热泵出口销量达到14.2 亿元,同比往年减少14.5亿元,增长率下滑超过50%。(图 3、图4)
其实在过去一年中,欧洲14国的热泵销售额总体就出现了下降,包括法国、意大利、瑞典、芬兰、波兰、丹麦、 奥地利和瑞士等国的热泵销售均出现了下滑。热泵销售的放缓使欧盟的气候和能源目标面临风险。这包括2030年可再生能源在供热中占49%的目标和6000万台热泵以满足 REPowerEU的需求 。
需求的下滑或许是最好的理由。但和中国企业在海外的雄心勃勃相比,我们孱弱的渠道和尚有欠缺的本地化服务经验行业吹逆风的同时成为了中国热泵企业海外拓展的阻碍。比如,去年4月美的以7 . 6亿欧元收购了瑞士东部工业集团Arbonia 的气候部门。这一收购包括了热泵的生产,而Arbonia在捷克的热泵工厂年产能约为3万台。尽管,Arbonia 制造能力完备,但在美的治下,其在欧洲的安装服务网络还需要进一步完善。
3.内销:整体平稳,增速不减
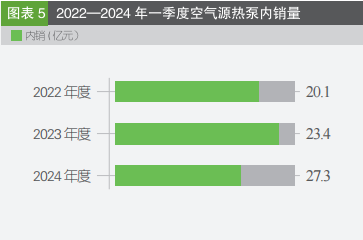
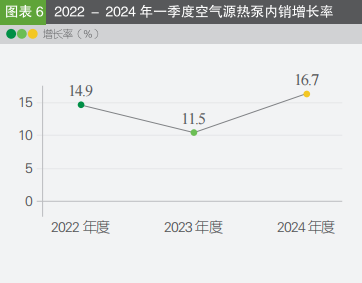
内销方面,国内空气源热泵市场延续了政策利好下的增长势头, 一季度内销23.4亿元,同比往年容量增长3.9亿元。从增长率上看,同比16 . 7%的增长率也超过2023年同期,成为 近几年同比增长最快的一年。(图5、图6)
从政策层面看,空气源热泵内销的持续发力,很大程度上得益于宏观视角上的确定性以及政策上实打实的让利。为了促进空气源热泵行业的发展,中国政府在各个层面出台了一系列 政策支持和补贴措施。例如,在国家层面,《关于加快推进以 电代油工作方案》《关于加快推进以电代煤工作方案》《关于加快推进以电代气工作方案》等文件明确提出要推广利用空气 源热泵等电气化设备;在地方层面,北京、上海、广东、浙江 等地出台了相关政策文件,明确提出要支持空气源热泵在建筑 供暖、工业用热等领域的应用,并给予一定程度的补贴或奖励 在行业层面,《建筑供暖节能技术规范》《建筑供冷节能技术 规范》《建筑供水节能技术规范》等标准规范明确规定了空气 源热泵在建筑领域的应用要求和评价指标。这些政策支持和补 贴措施为空气源热泵行业的发展提供了有力的保障和动力。
同时,我们不能忽视产品持续迭代带来的技术层面利好。空气源热泵始终存在着一些技术难题和瓶颈,如低温制热效率低、除霜频繁、噪音大等。为了提高空气源热泵的性能和竞争力,中国空气源热泵行业不断加大技术创新和产品升级的力度,采用新型制冷剂、新型压缩机、新型换热器、新型控制系统等技术手段,提高空气源热泵的制冷制热效率、稳定性、智能化水平和用户体验。同时,中国空气源热泵行业 也在开发适应不同应用场景和用户需求的多样化产品,如变频热泵、模块化热泵、多联机热泵、高温热泵等。
扫描下方二维码,查看完整内容