2、品牌特征
预期很强,现实很弱。这是2024年开年后空气源热泵的市场真实写照,反应在品牌身上,更为明显。熬过了2023 年的卷,更多的品牌都寄希望于2024年通过品牌端和市场端的双向发力来破卷,获取好的开端。而3月份作为传统意义上的市场启动月,诸多空气源热泵品牌备足了粮草弹药,悉数开始了自己“春雷”行动。
有数据统计,截止3月30日,已有纽恩泰、中广欧特斯、生能、太阳雨、热立方、派沃、力诺瑞特、德富等10数家主流空气源热泵品牌陆续召开了全国经销商大会,而3月16日-18 日的中国热泵展更是齐聚了750余家相关企业,堪称行业展会的空前。同时,以热泵为主要推广产品的渠道活动,也密集性地在东北、华北、西北、华东等市场全面开花。作为2023年整个暖通行业唯一增长保持在10%以上的产业,即便是综合性的家电、空调、暖通品牌均将2024年的市场重心押宝在空气源热泵上,更多的品牌都希望 通过品牌的声量来获取市场的升量。
越积极越增长,越消极越下滑。 这是2024年空气源热泵品牌的普遍认知,因此在品牌推广上,也铆足了劲。 太阳雨集团喊出了“不计成本、不遗余力、不惜代价”要大力发展集团的热泵业务,这大体上可以看作是主流热泵品牌的共同心声。
随着国家“3060”政策的推进和逐步落地,空气源热泵的政策利好已然呈现,吸引了不少家电、空调、壁挂炉、太阳能、舒适家居等企业的纷纷介入,据不完全统计,在工商注册的
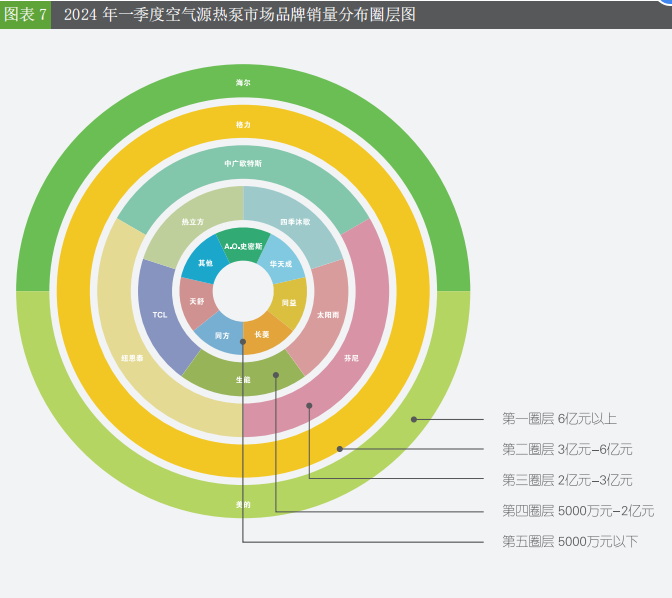
相关品牌已多达5000家。尽管在经历了 2023年的行业大卷后,已有不少投机性或综合实力较弱的品牌开始有了撤退或关停并转的迹象,但依然品牌林立,纷繁芜杂。此消彼长,对于空气源热泵来说,它就是当前的热度,且被众多品牌定为战略性的产业,重视程度非同一般。 但基于大环境的影响,2024年一季度空气源热泵也避免不了“预期很强,现实很弱”的高开低走的残酷现实。“煤改电”政策的持续收窄,房产市场的低迷,消费力的降级,出口环境的持续恶化……这些致因导致了行业暂时性的发展受挫。 一季度的销售量统计显示,中国空气源 热泵销量同比下滑20.3%,除个别企业逆 势增长外,绝大部分品牌均出现了不同程度的下滑。
客观来说,今天的热泵就是10年前的太阳能,20年前的家电,有市场的发展红利,但也有过热后的嘈杂和风险。而对于当前的空气源热泵品牌来说,各种迹象表明,仅凭资历或投机或一腔热血已不足以支撑企业的发展,已经到了企业比拼综合实力的时候了。当然还是那句话,越积极越增长,越消极越下沉,空气源热泵是产业的发展大势,谁能更专注、更用心,未来谁的机会则更大。
扫描下方二维码,查看完整内容