产品特征
1.空气源热泵热水内销:小幅微增, 市场认知度普遍提升
尽管空气源热泵热水一度在市场举步维艰,但在行业整体经历了3年的高速增长后,空气源热泵热水也借助此东风,逐步铺开了项目范围,并以此为依托, 进一步提升了市场对这款产品在经济性和节能性上的认知。
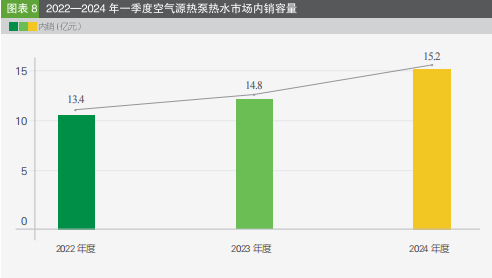
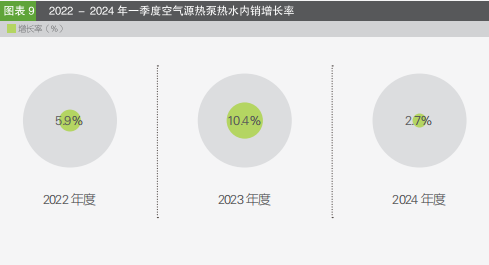
2024年一季度,空气源热泵热水产品内销整体规模达到15.2亿元,同比微增0.4 亿元;从增长率上来看,2024年一季度空气 源热泵热水产品增长率仅为2.7%,同期增长 速率不及往年。行业普遍忧虑空气源热泵热 水前景,从2023年头高开后,市场便一路下行,华南、西南、华中三处市场下滑幅度较为明显。(图8、图9)
实际上,商用热水项目相当依赖项目开工,疫后项目的集中上马有力地承载了产品的年度增长,但准入门槛低、产品核心技术多年未有大幅更新,仍然制约了选择率和利润空间,这使得细分市场很难得到良性生态的循环。
2.空气源热泵采暖内销:利好当前,增速明显,未来可期
如果要说2024年开年后,空气源热泵市场最大的确定性,除了宏观层面引领的绿色节能趋势,采暖市场的高歌猛进无疑包容了其他细分领域的动荡与波折。可以说,2024年一季度空气源热泵内销整体能够实现增长,采暖领域功不可没。
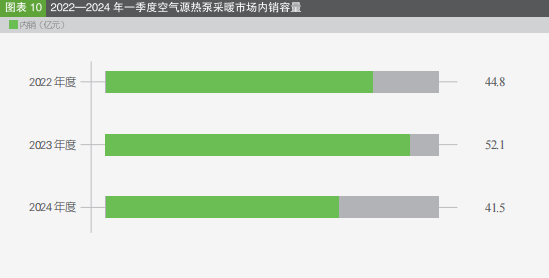
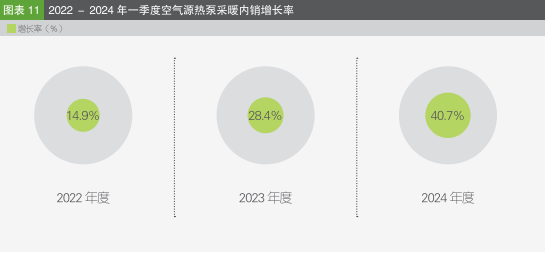
从数据上看,2024年一季度,空气源热 泵采暖内销额达到8.6亿,同比往年增长3.5 亿元,同比增长率达到40.7%,大幅领先前几年水平。(图10、图11)
从市场方面看,家用采暖市场的增长给了行业极大的确定性,这极大的鼓舞了行业渠道的信心。西北、华北、东北,包括华东市场增长良好,西北在政策驱动下煤改电市场大幅增长,华北得到了煤改电和零售市场的双重驱动,东北则潜力大、热点多且较为分散,吸引了较多企业深耕布局。
从技术层面看,主流品牌除了持续迭代采暖产品,使得技能率、智能化控制以及经济性稳定提升,在使用制冷剂等领域上也逐渐和欧洲发达国家接轨。目前,热泵采暖的冷媒分布主要集中在R410A 、R134a 、R22, 国外采暖在切换R290的同时,国内采暖产品也在进行切换,目前来看R32的应用会逐步增加。
扫描下方二维码,查看完整内容