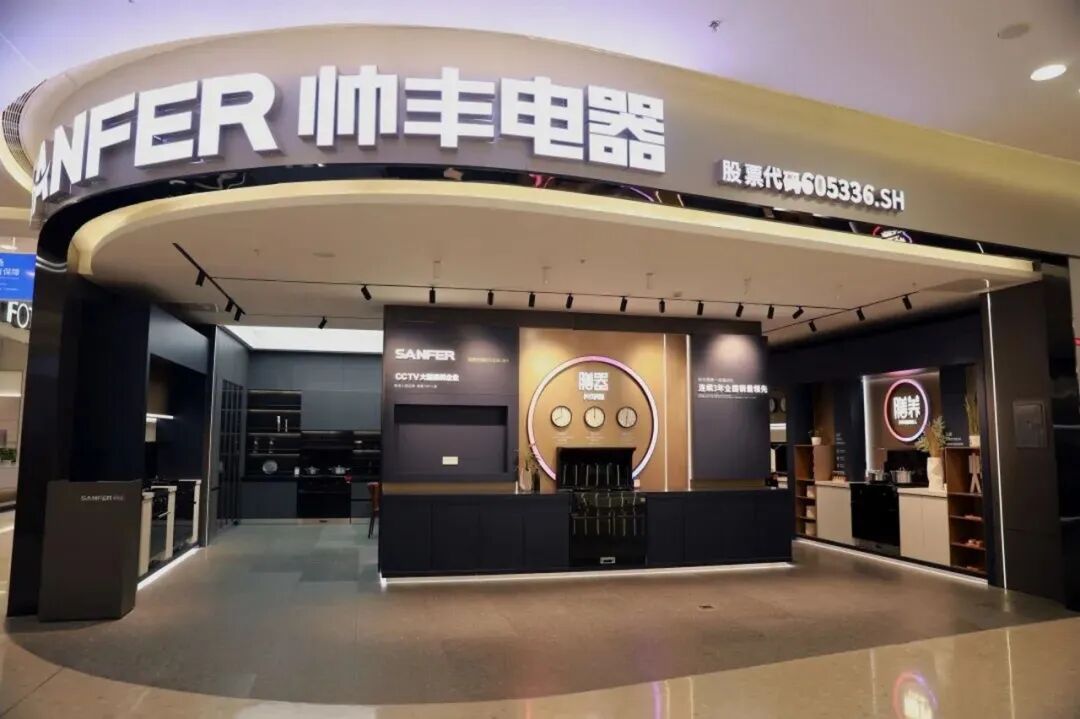
帅丰电器触及退市风险警示、2025年首现亏损、收入跌破3亿元,这几句话连在一起,刺耳却不意外。它像一盏红灯,提醒着所有人,集成灶这条曾经“高增长、高毛利、高热度”的赛道,已经进入一段更残酷的深水区。
更有意思的是,同在行业寒冬里亿田智能,一边承受营收断崖式下滑,一边在业绩说明会上不断强调“渠道结构重建”“存量与整装增量”,同时把“算力业务”摆上台面,甚至披露庆阳智算中心投运。
那么,问题来了,当头部企业都在“自救”和“变身”,集成灶市场的未来,到底还有没有前景?
我的答案是:行业不会消失,但会被重写!
从“爆品时代”进入“剩者时代”,从“地产红利”切换到“存量战场”,从“单一品类”走向“套系与渠道一体化”,能活下来的,不一定是最会营销的,而是最能把产品、渠道、现金流三件事同时做对的。
一场从“高光”到“冰点”的急转弯
集成灶行业的上一轮繁荣,本质上是顺应了两大市场趋势,新房装修热潮以及“集成化”“高端化”的消费理念。
据相关公开资料显示,集成灶行业零售额从2016年的61亿元攀升至2022年的259亿元,七年复合增长率高达23%。然而,自2023年起,行业持续承压,并于2025年在零售端得到直观反映。奥维云网推总数据显示,2025年集成灶行业累计零售额为98亿元,零售量为120万台,同比分别下降43.1%和40.4%。
更值得警惕的是,剔除集成灶后,其他厨卫品类合计零售额同比仅下降4.8%。这意味着,并非消费者突然停止装修或购买厨电,而是许多人对“集成灶这一产品路线”的接受度显著降低。
外部环境的冲击亦不容忽视。国家统计局数据显示,2025年全国新建商品房销售面积同比下降8.7%,其中住宅销售面积下降9.2%。作为典型的“硬装厨电”,集成灶的需求高度依赖新房装修和二手房翻新。房地产市场增速放缓,使其比许多分体式厨电更早感受到市场寒意。
在此背景下,行业出现“集体哑火”现象。主营集成灶的上市公司火星人、浙江美大、亿田智能及帅丰电器,2025年营收近乎腰斩。除浙江美大仍保持盈利外,其余三家均出现亏损:火星人亏损2.96亿元,亿田智能亏损1.72亿元,帅丰电器亏损5642万元。尽管浙江美大仍处于盈利状态,但其净利润仅为1154万元,同比大幅下降89.55%。
当帅丰电器触及退市风险警示且收入跌破3亿元时,其实是在以更极端的方式向市场发出信号:行业已不再是“只要有渠道就能畅销”的时代。
从“颠覆设计”到“劝退清单”
许多人将集成灶市场下滑简单归因于“经济环境不佳”和“消费降级”,这一解释并不全面。
真正导致集成灶在行业周期下行时更为艰难的因素,是其存量替换能力过于薄弱,薄弱到几乎无法通过“换新”来抵消房地产行业带来的新增需求下滑。
与分体式抽油烟机和燃气灶“即拆即装”的便捷性不同,绝大多数集成灶采用侧吸下排油烟设计。老房用户若要从传统烟灶切换至集成灶,往往需要付出接近“二次装修”的代价,包括切割橱柜、调整燃气管和电源线、封堵原有上排烟孔等。
换言之,分体烟灶的替换更像“购买一件家电”,而集成灶的替换更像“进行一次工程改造”。当消费者变得更为谨慎时,此类更换决策自然会被延后。
更令人困扰的是,安装流程本身容易让用户感到疲惫。用户购买集成灶后,通常需要售后人员三次上门:测量定位尺寸、安装机器、调试机器。
这种体验会产生一个非常现实的后果,用户可能不会强烈投诉,但会默默将其从“推荐清单”中划掉。更糟糕的是,这会影响销售渠道的销售积极性,因为销售一台集成灶所伴随的服务成本、时间成本和沟通成本过高,导购人员更倾向于将精力投入到成交更为轻松的产品品类上。
从“硬装”思维到“用户”思维的艰难转型
面对内外交困的局面,集成灶行业并非没有出路,但转型之路注定艰难且充满不确定性。当前,一些头部企业的自救行动,隐约勾勒出几种可能的突围方向。
首先是业务多元化,寻求“第二增长曲线”。以亿田智能为例,其年报中除提及传统主业承压外,也披露了向算力等新业务领域的探索。尽管新业务短期内难以扛起营收大梁,且充满挑战,但这反映了企业在主业天花板触及时,寻求跨界转型的迫切心态。然而,副业能否“争气”,仍需时间检验。
其次是渠道与营销的变革。过去高度依赖线下经销网络的模式,在行业下行周期中加速瓦解,帅丰电器两年间经销商减少超300家,便是缩影。拥抱新零售、深耕线上内容种草、强化与整装公司和设计师渠道的合作,将成为企业必修课。同时,营销重点应从“教育市场接受集成概念”,转向“切实解决用户已知痛点”,用更接地气的方式与消费者沟通。
最根本的,还是回归产品主义的“用户思维”。行业的破局关键,或许不在于堆砌更多花哨功能,而在于“更接地气”。这意味着:第一,重新聚焦核心性能,将研发资源更多地投入到提升吸油烟效率、降低噪音、简化结构等基础体验上,巩固产品的立身之本。第二,革新安装与维护体验,用探索模块化、快装化设计,降低安装门槛和后期维护成本,是打通存量市场置换通道的关键。第三,探索更灵活的产品形态,除了传统的“大集成”,是否可以发展更轻量化、适配性更强的“微集成”方案?例如,专注于烟灶核心功能的高性价比产品,或者能与现有厨房更好兼容的改良型设计。
集成灶的发展历程,堪称中国制造业兴衰的典型启示录。它曾借地产行业东风迅速崛起,却因体验短板导致增长失速,又因创新方向错位陷入迷茫。
帅丰电器面临退市风险警示,是行业寒冬中最为刺耳的警报。这一警报告诉我们,任何脱离用户真实需求的技术与模式狂欢,终将昙花一现。