一纸3.9亿的认购协议,打破了彩电圈十年的默契。海信不再只谈画质,TCL也不再独享面板红利。全球彩电TOP3的牌桌,规则正在被改写。
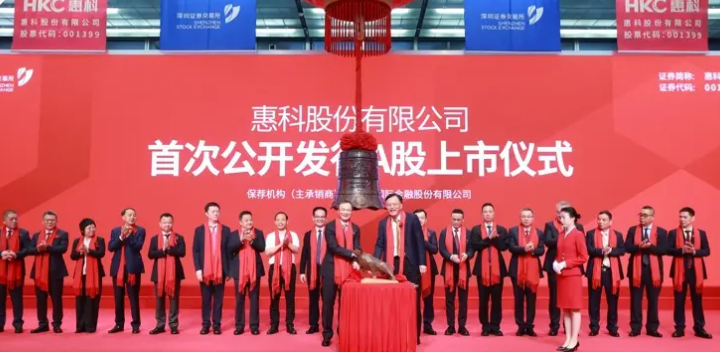
7月底,随着惠科股份IPO超额配售落地,一笔3.911亿元的交易浮出水面。
海信视像作为最大产业投资方之一,拿下3864.29万股。这不仅仅是一次财务投资,更是全球彩电产业格局重构的信号弹。
过去十年,国内彩电圈有条铁律:“海信主攻画质,TCL主攻面板”。
一个深耕终端调校,一个打通上游供应链。然而,随着海信这枚重磅棋子落下,这条泾渭分明的分界线,正在迅速模糊。 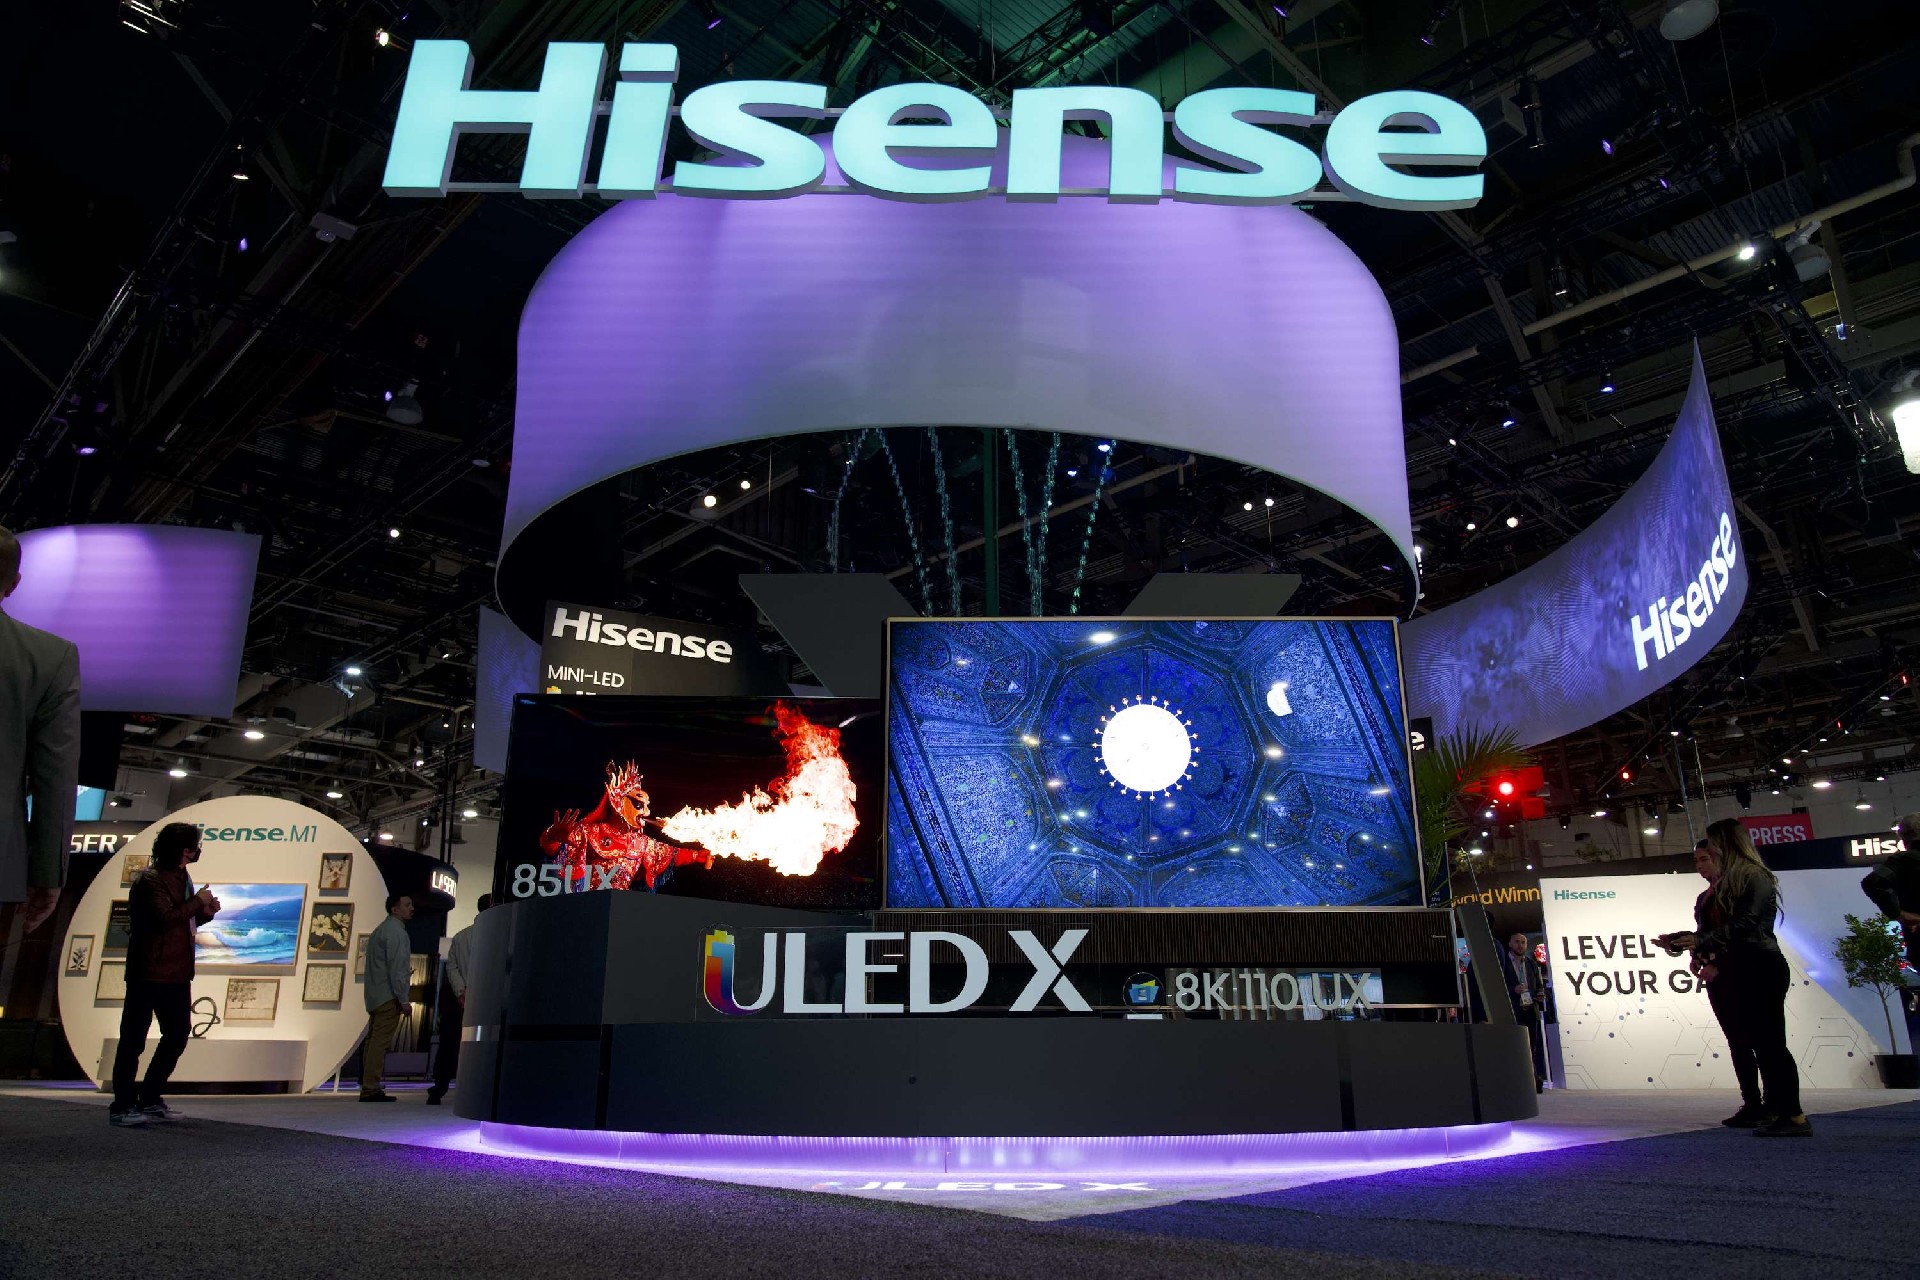
在彩电行业,面板占整机成本的60%-70%,是绝对的命门。TCL有华星光电,三星有三星显示,LG有LG Display。唯独海信,作为全球出货量前三的巨头,长期以来既没有自建高世代产线,也未曾深度绑定某一家面板厂。
海信用“分散采购”规避了周期风险,用“画质芯片”和“激光显示”建立了差异化壁垒。但随着行业进入存量博弈的深水区,隐忧浮现:一是利润侵蚀:2025年上半年面板涨价期,海信毛利率波动高达3.7个百分点,显著高于垂直整合的同行。二是技术瓶颈:Mini LED的分区优化、高刷屏的调校,越来越依赖面板厂与终端厂的“联姻”。没有上游深度配合,终端品牌极易陷入“巧妇难为无米之炊”的窘境。
入股惠科,意味着海信正式从“终端品牌”向“全链条技术集团”转型,补上了垂直整合的最后一块拼图。